
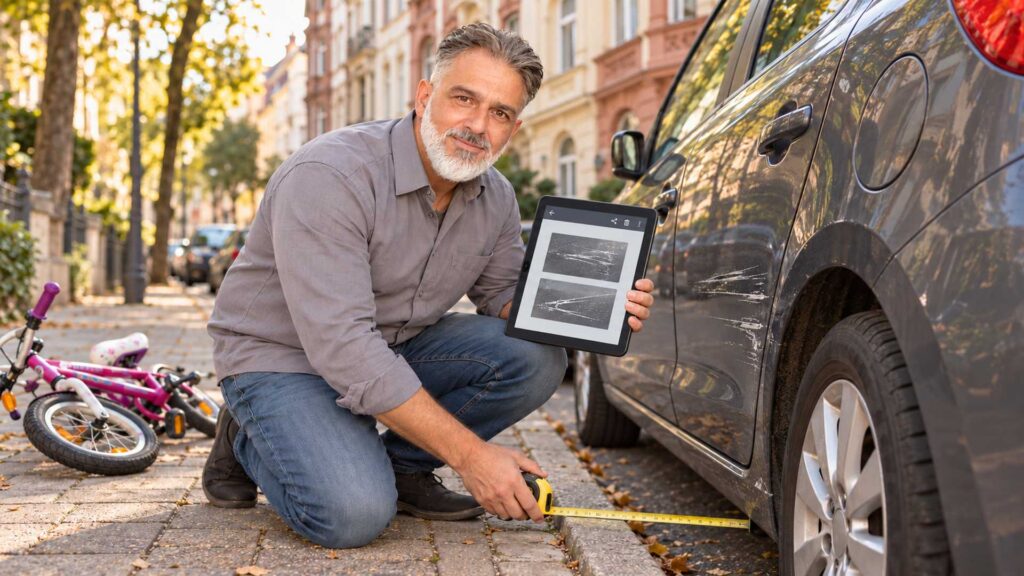
Kfz-Gutachter Franc Gourgé misst an einem geparkten Auto mit frischen Kratzern in der Beifahrertür den Abstand zum Bordstein, daneben liegt ein Kinderfahrrad. KI-generiertes Symbolbild.
Alles in Kürze
- Unter 7 Jahren: Ein Kind haftet grundsätzlich nicht für einen Schaden an Ihrem Auto – auch dann nicht, wenn es absichtlich gehandelt hat (§ 828 Abs. 1 BGB). Nur in seltenen Ausnahmefällen kommt eine Billigkeitshaftung nach § 829 BGB in Betracht.
- 7 bis unter 10 Jahre: Bei Unfällen mit einem Kraftfahrzeug haftet das Kind grundsätzlich nur bei Vorsatz. Stößt es jedoch versehentlich gegen ein ordnungsgemäß geparktes Auto, kann es selbst haften (BGH, VI ZR 335/03) – sofern Sie beweisen können, dass sich keine typische Gefahr des motorisierten Verkehrs ausgewirkt hat.
- Eltern: Sie haften nur bei verletzter Aufsichtspflicht (§ 832 BGB). Nicht Sie müssen die Pflichtverletzung beweisen – die Eltern müssen sich entlasten.
- Privathaftpflicht: Ohne gesetzliche Haftung zahlt sie nur mit einer Klausel für deliktunfähige Kinder und meist nur auf Wunsch der Eltern. Einen Direktanspruch gegen diesen Versicherer haben Sie nicht.
- Ihre Absicherung: Besteht kein Anspruch und leistet auch keine Versicherung der Familie, prüfen Sie Ihre Kasko – bei Glasbruch die Teilkasko, bei Kratzern und Dellen die Vollkasko. Fotografieren Sie die Parkposition sofort: Diese Fotos entscheiden oft, ob Sie überhaupt Geld bekommen.
Ist das Kind unter 7 Jahre alt, muss es den Schaden an Ihrem Auto grundsätzlich nicht bezahlen – die Eltern nur dann, wenn sie ihre Aufsichtspflicht verletzt haben. Bei Kindern von 7 bis unter 10 Jahren entscheidet vor allem, ob sich beim Unfall die typische Gefahr des motorisierten Verkehrs ausgewirkt hat. In der Praxis läuft das meist auf eine Frage hinaus: Stand Ihr Auto ordnungsgemäß geparkt – und können Sie das belegen?
Ich bin Franc Gourgé, öffentlich bestellter und vereidigter KFZ-Sachverständiger in Mainz mit über 40 Jahren Erfahrung. In meiner Praxis erlebe ich regelmäßig, dass Autobesitzer nach einem Kratzer vom Tretroller oder einer Delle vom Kinderfahrrad vorschnell aufgeben – oder Forderungen stellen, die später an der Beweislage scheitern.
Fast alle Ratgeber zu diesem Thema stammen von Versicherern und schreiben aus Sicht der Eltern. Dieser Beitrag nimmt die andere Seite ein: Ihre, als Eigentümer des beschädigten Fahrzeugs. Sie erfahren, wer wann zahlt, welche BGH-Urteile Ihre Chancen bestimmen und wie Sie Beweise so sichern, dass Ihr Anspruch nicht an Formalien scheitert.
Ab welchem Alter haftet ein Kind für Schäden am Auto?
Die Haftung von Kindern regelt § 828 BGB in drei Altersstufen. Die Grenzen liegen jeweils am Geburtstag: Wer „das siebente, aber nicht das zehnte Lebensjahr vollendet“ hat, ist zwischen dem 7. Geburtstag und dem Tag vor dem 10. Geburtstag. Neben dem Alter kommt es darauf an, ob der Schaden „bei einem Unfall mit einem Kraftfahrzeug“ entstanden ist.
Definition: Deliktfähigkeit bedeutet, für einen Schaden, den man einem anderen zufügt, zivilrechtlich verantwortlich zu sein. Deliktunfähige Kinder – Kinder unter 7 Jahren generell und Kinder unter 10 Jahren bei bestimmten Verkehrsunfällen – sind für einen verursachten Schaden grundsätzlich nicht verantwortlich.
| Alter des Kindes | Ordnungsgemäß geparktes Auto (keine typische Verkehrsgefahr) | Fahrendes oder verkehrsbedingt haltendes Auto (typische Verkehrsgefahr) | Rechtsgrundlage |
|---|---|---|---|
| Unter 7 Jahre | Grundsätzlich keine Haftung, auch nicht bei Absicht | Grundsätzlich keine Haftung | § 828 Abs. 1 BGB |
| 7 bis unter 10 Jahre | Haftung möglich – bei Absicht und bei Fahrlässigkeit, wenn sich keine typische Verkehrsgefahr ausgewirkt hat (Einsicht wird vermutet) | Grundsätzlich keine Haftung – außer bei Vorsatz | § 828 Abs. 2 und 3 BGB, BGH VI ZR 335/03 |
| 10 bis unter 18 Jahre | Haftung bei rechtswidriger, vorsätzlicher oder fahrlässiger Beschädigung, sofern Einsichtsfähigkeit vorhanden ist | Haftung, wenn Einsichtsfähigkeit vorhanden (wird vermutet) | § 823 BGB, § 828 Abs. 3 BGB |
| Ab 18 Jahren | Volle Haftung bei Verschulden | Volle Haftung bei Verschulden | § 823 BGB |
Ausnahme in allen Fällen ohne Verantwortlichkeit: Ist ein Kind nach § 828 BGB nicht verantwortlich, kann es ausnahmsweise aus Billigkeitsgründen haften (§ 829 BGB). Bei Blechschäden kommt das praktisch kaum vor – Details weiter unten.
Parken oder Fahren ist nur die Faustregel: Entscheidend ist nach der BGH-Rechtsprechung, ob sich die typische Überforderung des Kindes durch den motorisierten Verkehr verwirklicht hat – Tempo, Entfernungen, unübersichtliche Abläufe. Das kann auch bei einem stehenden Auto der Fall sein, etwa wenn es verkehrsbedingt hält oder mit geöffneten Türen am Fahrbahnrand steht.
Wichtig für Sie als Geschädigten: Ab dem 7. Geburtstag vermutet das Gesetz, dass ein Kind die nötige Einsicht in sein Handeln hat. Beruft sich das Kind darauf, dass ihm diese Einsicht fehlte, muss es das selbst darlegen und beweisen (BGH, Urteil vom 30.11.2004, VI ZR 335/03).
Kind zerkratzt Auto: Wer zahlt, wenn Ihr parkendes Fahrzeug beschädigt wird?
Zerkratzt ein Kind unter 7 Jahren Ihr Auto, haftet es grundsätzlich nicht – auch wenn es das mit Absicht getan hat. Zahlen müssen dann allenfalls die Eltern, wenn sie ihre Aufsichtspflicht verletzt haben.
Ab dem 7. Geburtstag kommt es auf die Art der Beschädigung an:
- Absichtliches Zerkratzen (Vorsatz): Das Haftungsprivileg des § 828 Abs. 2 BGB gilt bei Vorsatz ausdrücklich nicht. Das Kind haftet, sofern es die nötige Einsicht hatte – und die vermutet das Gesetz.
- Versehentlicher Anstoß (Fahrlässigkeit): Etwa mit Fahrrad, Roller oder Kickboard. Hier kommt es darauf an, ob sich eine typische Gefahr des motorisierten Verkehrs ausgewirkt hat – dazu mehr im nächsten Abschnitt.
Achtung: Dass ein Kind für eine absichtliche Beschädigung selbst haftet, heißt noch nicht, dass eine Versicherung zahlt. Die Privathaftpflicht schließt absichtlich verursachte Schäden grundsätzlich aus (Verbraucherzentrale). Versichert bleibt dagegen in der Regel die Haftung der Eltern, wenn sie ihre Aufsichtspflicht vernachlässigt haben.
Der BGH-Fall mit 17 zerkratzten Autos
Wie das in der Realität aussieht, zeigt ein Fall des Bundesgerichtshofs: Ein 5 Jahre und 4½ Monate alter Junge und sein 7 Jahre und 7 Monate alter Freund zerkratzten mit Glasscherben 17 Autos auf dem Parkplatz einer Wohnanlage – direkt neben dem Spielplatz, auf dem der Junge zuvor gespielt hatte. Ein Geschädigter verlangte von den Eltern 1.050,25 Euro.
Amtsgericht und Berufungsgericht wiesen die Klage ab. Der BGH hob das Berufungsurteil auf: Ein Kind von rund fünfeinhalb Jahren muss auf dem Spielplatz in Abständen von höchstens 30 Minuten kontrolliert werden. Außerdem müssen Eltern ein Kind in diesem Alter allgemein anhalten, fremde Sachen nicht zu beschädigen (BGH, Urteil vom 24.03.2009, VI ZR 51/08).
Abschließend verurteilt hat der BGH die Eltern nicht. Er verwies die Sache zurück – ob sie im konkreten Fall zahlen mussten, hatte das Berufungsgericht anschließend erneut zu klären, etwa wie lange das Kind tatsächlich unbeaufsichtigt war.
Mein Praxishinweis: Prüfen Sie das Alter aller beteiligten Kinder. Der 7 Jahre und 7 Monate alte Freund war bereits über der Altersgrenze des § 828 Abs. 1 BGB – für das absichtliche Zerkratzen kam bei ihm grundsätzlich eine eigene Haftung in Betracht. Eine Privathaftpflicht wäre dafür wegen des Vorsatzausschlusses allerdings in der Regel nicht eingetreten.
Strafanzeige: sinnvoll, auch wenn das Kind nicht bestraft wird
Kinder unter 14 Jahren sind schuldunfähig (§ 19 StGB). Eine Anzeige wegen Sachbeschädigung kann trotzdem sinnvoll sein: Sie schafft eine amtliche Dokumentation der aufgenommenen Angaben zu Ort, Zeit und Beteiligten. Den Hergang beweist sie nicht automatisch – sie hilft Ihnen aber gegenüber den Eltern, deren Versicherung und notfalls gegenüber Ihrer eigenen Vollkasko.
Kind fährt mit Fahrrad gegen Auto: Haftet es bei einem geparkten Fahrzeug?
Das ist möglich: Ein Kind ab 7 Jahren kann haften, wenn es mit Fahrrad, Tretroller oder Kickboard gegen ein ordnungsgemäß geparktes Auto fährt – automatisch ist das aber nicht. Das hat der BGH am 30. November 2004 in zwei Grundsatzurteilen entschieden.
Der Grund: Die Sonderregel für Kinder von 7 bis unter 10 Jahren soll nur vor der typischen Überforderung durch den motorisierten Verkehr schützen – vor Geschwindigkeiten, Entfernungen und unübersichtlichen Abläufen, die Kinder in diesem Alter noch nicht einschätzen können. Ein ordnungsgemäß abgestelltes Auto stellt diese besondere Gefahr in der Regel nicht dar. In besonders gelagerten Fällen kann sich aber auch im ruhenden Verkehr eine solche Gefahr verwirklichen – dann haftet das Kind nicht.
- BGH, VI ZR 335/03: Ein neunjähriger Junge fuhr auf der Fahrbahn mit einem Kickboard gegen ein parkendes Auto. Er haftet für den Schaden.
- BGH, VI ZR 365/03: Eine Neunjährige fuhr mit Freunden auf einem Parkplatz zwischen parkenden Autos hindurch, verlor das Gleichgewicht und kippte gegen einen Pkw. Sie musste den Fahrzeugschaden von 727,37 Euro sowie die Gutachterkosten von 192,18 Euro und eine Auslagenpauschale ersetzen – zusammen 944,55 Euro.
Die Beweisfalle: War Ihr Auto wirklich ordnungsgemäß geparkt?
Genau hier scheitern viele Geschädigte. Der BGH hat 2009 klargestellt: Nicht das Kind muss beweisen, dass es überfordert war. Sie als Geschädigter müssen beweisen, dass sich keine typische Gefahr des motorisierten Verkehrs ausgewirkt hat – also in der Regel, dass Ihr Auto ordnungsgemäß stand (BGH, Urteil vom 30.06.2009, VI ZR 310/08).
Im entschiedenen Fall fuhr eine Achtjährige auf dem Gehweg an mehreren geparkten Autos vorbei und stieß gegen das Heck eines Pkw, der auf dem Parkplatz einer Realschule stand. Schaden: 950,53 Euro. Der Halter ging leer aus, weil nicht bewiesen war, dass sein Auto ordnungsgemäß geparkt war. Schon der Anstoß am Heck sprach dafür, dass es weiter in den Gehweg ragte als die Nachbarfahrzeuge.
Dazu passt die Straßenverkehrsordnung: Kinder unter 8 Jahren müssen grundsätzlich den Gehweg benutzen. Einen baulich von der Fahrbahn getrennten Radweg dürfen sie ebenfalls nutzen. Wer mit dem Heck über den Gehweg ragt, parkt mitten in ihrer Fahrspur.
Ein typisches Szenario aus Mainz
Ein Beispiel, wie es in Mainz an jedem Sommerwochenende vorkommen kann: Sie parken an der Göttelmannstraße, um mit der Familie den Wasserspielplatz im Volkspark zu besuchen. Ein achtjähriges Kind fährt mit dem Rad vorbei und schrammt mit dem Lenker Ihre Beifahrertür.
Stand Ihr Auto korrekt am Straßenrand, kann das Kind haften. Ragte es in den Gehweg oder stand es in zweiter Reihe, wird es schwer, den nötigen Nachweis zu führen. Dasselbe gilt morgens vor Grundschulen und Kitas oder auf Supermarktparkplätzen in Mainz und Wiesbaden.
Deshalb gilt: Fotografieren Sie die Parkposition sofort und aus mehreren Winkeln – mit Bordstein, Gehweg, Parkmarkierungen und Nachbarfahrzeugen, bevor Sie das Auto bewegen. Ist es erst einmal weggefahren, lässt sich die ursprüngliche Position kaum noch belegen. Dann droht ein „non liquet“ – ein nicht aufklärbarer Sachverhalt, der zu Ihren Lasten geht.
Unfall mit fahrendem Auto: Warum Kinder unter 10 fast nie haften
Kinder unter 7 Jahren haften grundsätzlich auch bei Vorsatz nicht. Bei Kindern von 7 bis unter 10 Jahren ist eine Haftung bei Vorsatz möglich, sofern die erforderliche Einsichtsfähigkeit vorliegt (§ 828 Abs. 2 BGB). Maßgeblich ist dabei nicht das Tempo Ihres Autos, sondern ob sich die typische Überforderung durch den motorisierten Verkehr verwirklicht hat. Ein Auto, das an einer Einmündung kurz hält, nimmt weiterhin am fließenden Verkehr teil. Die folgenden BGH-Entscheidungen zeigen, wie konsequent die Gerichte das umsetzen:
| Situation | BGH-Entscheidung | Ergebnis für den Autobesitzer |
|---|---|---|
| Das führungslos rollende Fahrrad eines Achtjährigen trifft ein vorbeifahrendes Auto (Schaden 1.121,88 Euro plus 341,39 Euro Gutachterkosten) | VI ZR 42/07 vom 16.10.2007 | Kein Ersatz vom Kind |
| Ein Achtjähriger fährt frontal auf ein Auto, das an einer Einmündung verkehrsbedingt hält (Schaden 1.415,57 Euro) | VI ZR 109/06 vom 17.04.2007 | Kein Ersatz vom Kind |
| Ein Kind fährt gegen ein am Fahrbahnrand stehendes Auto mit geöffneten hinteren Türen | VI ZR 75/07 vom 11.03.2008 | Kein Ersatz vom Kind |
| Eine Neunjährige kippt auf einem Parkplatz mit dem Fahrrad gegen einen ordnungsgemäß geparkten Pkw (Fahrzeugschaden 727,37 Euro) | VI ZR 365/03 vom 30.11.2004 | Ersatz inklusive Gutachterkosten |
Ein Punkt überrascht viele Autofahrer: Wird das Kind in dieser Altersgruppe bei einem solchen Unfall selbst verletzt, muss es sich kein Mitverschulden anrechnen lassen – die Haftungsfreistellung gilt auch im Rahmen des § 254 BGB (BGH, VI ZR 310/08). Für den Schaden des Kindes kommt dann in aller Regel die Kfz-Haftpflicht des Autos auf (§ 7 StVG). Für Ihren eigenen Fahrzeugschaden bleiben die Eltern, sofern sie ihre Aufsichtspflicht verletzt haben, oder Ihre Vollkasko.
Haften Eltern für ihre Kinder? Was eine verletzte Aufsichtspflicht bedeutet
Der Satz „Eltern haften für ihre Kinder“ stimmt so pauschal nicht. Eltern haften nur, wenn sie ihre Aufsichtspflicht verletzt haben (§ 832 BGB). Für Sie als Geschädigten gibt es dabei eine entscheidende Erleichterung: Die Beweislast liegt bei den Eltern. Sie müssen darlegen und beweisen, was sie zur Erfüllung ihrer Aufsichtspflicht unternommen haben (BGH, VI ZR 51/08).
Frei werden die Eltern nur auf zwei Wegen: Sie beweisen, dass sie ihre Aufsichtspflicht erfüllt haben – oder dass der Schaden auch bei gehöriger Aufsicht entstanden wäre (§ 832 Abs. 1 Satz 2 BGB).
Die verbreitete Formulierung, Eltern hafteten nur bei „nachweislich“ verletzter Aufsichtspflicht, führt Geschädigte deshalb in die Irre. Sie müssen nachweisen, dass das Kind Ihr Auto beschädigt hat – nicht, dass die Eltern schlecht aufgepasst haben.
Wie viel Aufsicht verlangen die Gerichte?
- Maßstab: Alter, Eigenart und Charakter des Kindes sowie das, was verständige Eltern in der konkreten Situation unternehmen müssen, um Schäden bei Dritten zu verhindern.
- Freiraum mit Kontrolle: Kindern ab etwa vier Jahren gesteht die Rechtsprechung einen Freiraum für das Spielen im Freien zu, verlangt aber regelmäßige Kontrollen. Bei einem Kind von rund fünfeinhalb Jahren hält der BGH Abstände von höchstens 30 Minuten für erforderlich.
- Belehrung: Eltern müssen ihr Kind regelmäßig dazu anhalten, fremde Sachen zu achten und nicht zu beschädigen.
- Erhöhte Aufsicht: Ist ein Kind bereits durch üble Streiche oder Beschädigungen aufgefallen, steigen die Anforderungen.
- Andere Aufsichtspersonen: Wer die Aufsicht durch Vertrag übernommen hat – etwa eine Kita oder ein Babysitter –, haftet in gleicher Weise (§ 832 Abs. 2 BGB).
Billigkeitshaftung: Kann das Kind trotzdem zahlen müssen?
Nur in seltenen Ausnahmefällen – das gilt für alle Konstellationen, in denen ein Kind nach § 828 BGB nicht verantwortlich ist. § 829 BGB erlaubt eine Haftung, wenn Ersatz nicht von einem Aufsichtspflichtigen zu erlangen ist und die Umstände – vor allem ein deutliches wirtschaftliches Gefälle – einen Ausgleich erfordern. Dass die Familie eine freiwillige Haftpflichtversicherung hat, reicht dafür nicht aus (BGH, Urteil vom 29.11.2016, VI ZR 606/15). Bei einem typischen Blechschaden spielt § 829 BGB praktisch keine Rolle.
Zahlt die Haftpflichtversicherung bei deliktunfähigen Kindern?
Nur, wenn der Vertrag der Eltern das ausdrücklich vorsieht. Die Privathaftpflicht deckt grundsätzlich die gesetzliche Haftpflicht. Haftet weder das Kind noch – mangels Aufsichtspflichtverletzung – die Eltern, muss sie nicht zahlen.
Anders, wenn ein Kind ab 7 Jahren selbst haftet, etwa nach einem fahrlässigen Anstoß an Ihr ordnungsgemäß geparktes Auto: Dann tritt in der Regel die Familien-Privathaftpflicht ein, sofern die Familie eine hat. Ausgenommen sind absichtlich verursachte Schäden.
Die „Kulanzklausel“: Mitversicherung deliktunfähiger Kinder
Viele Tarife enthalten eine Klausel, mit der der Versicherer auf den Einwand der Deliktunfähigkeit verzichtet. Die Verbraucherzentrale zählt sie zu den empfehlenswerten Erweiterungen des Grundschutzes. Die Stiftung Warentest setzt in ihrem Tarifvergleich für diesen Punkt eine Mindestdeckung von 20.000 Euro an.
Für Sie als Geschädigten hat die Klausel allerdings drei Haken:
- Freiwillige Leistung: Der Versicherer zahlt typischerweise nur auf Wunsch des Versicherungsnehmers – also der Eltern.
- Nachrangigkeit: Manche Klauseln greifen nur, soweit kein anderer Versicherer leistet.
- Kein Direktanspruch: Gegen die Privathaftpflicht der Eltern können Sie nicht selbst vorgehen. Einen Direktanspruch gibt es nur bei Pflichtversicherungen wie der Kfz-Haftpflicht (§ 115 VVG).
Mein Rat: Sprechen Sie die Eltern freundlich, aber konkret an. Bitten Sie um den Namen des Versicherers und darum, den Schaden ausdrücklich unter Berufung auf die Klausel für deliktunfähige Kinder zu melden. Legen Sie eine belastbare Schadensbezifferung bei – und klären Sie vorab, ob der Versicherer auch die Gutachterkosten übernimmt.
Wenn das Kind haftet, die Familie aber nicht zahlen kann
Haftet ein Kind selbst, ist aber keine Versicherung zuständig – etwa bei einer absichtlichen Beschädigung –, lohnt sich ein langer Atem. Haben Sie ein Urteil oder einen anderen Vollstreckungstitel erwirkt, verjährt der rechtskräftig festgestellte Anspruch erst nach 30 Jahren (§ 197 Abs. 1 Nr. 3 BGB). Ohne Titel gilt die regelmäßige Frist von drei Jahren.
Prüfen Sie außerdem Ihre eigene Privathaftpflicht. Eine Forderungsausfalldeckung, die die Verbraucherzentrale zum wichtigen Grundschutz zählt, kann einspringen, wenn ein haftender Schädiger nicht zahlen kann. Sie setzt in der Regel einen vollstreckbaren Titel gegen den Schädiger voraus. Bei deliktunfähigen Kindern hilft sie nicht, weil gegen sie gar kein Anspruch besteht.
Wann zahlt die eigene Kasko, wenn ein Kind das Auto beschädigt?
Besteht kein Ersatzanspruch gegen Kind oder Eltern und leistet auch deren Versicherung nicht, prüfen Sie Ihre eigene Kasko: Bei Glasbruch kann die Teilkasko, bei anderen versicherten Schäden die Vollkasko greifen. Nach den Musterbedingungen des GDV (AKB 2015) deckt die Vollkasko Unfälle sowie mut- oder böswillige Handlungen von Personen, die in keiner Weise berechtigt sind, das Fahrzeug zu gebrauchen. Maßgeblich sind immer Ihre konkreten Vertragsbedingungen.
| Schaden durch ein fremdes Kind | Teilkasko | Vollkasko | Folgen für Sie |
|---|---|---|---|
| Kratzer oder Delle durch Fahrrad, Roller, Kickboard | Nein | In der Regel ja (Unfall) | Selbstbeteiligung, Rückstufung der SF-Klasse |
| Absichtlich zerkratzter Lack | Nein | Ja, wenn die Vertragsvoraussetzungen erfüllt sind (mut- oder böswillige Handlung einer nicht berechtigten Person) | Selbstbeteiligung, Rückstufung der SF-Klasse |
| Scheibe durch Ball oder Stein zerbrochen | Ja (Glasbruch) | Ja (enthält Teilkasko) | Keine Rückstufung, ggf. Selbstbeteiligung |
Glasbruch ersetzt die Teilkasko unabhängig davon, wie er entstanden ist; eine Rückstufung gibt es dort nicht, weil die Teilkasko keine Schadenfreiheitsklassen kennt (GDV, Die Versicherer). Bei Vollkaskoschäden sollten Sie dagegen nachrechnen, ob sich die Meldung angesichts von Selbstbeteiligung und Rückstufung lohnt – mehr dazu in meinem Ratgeber zum Parkschaden.
Zwei Details aus den GDV-Musterbedingungen sollten Sie kennen:
- Näheverhältnis: Als berechtigt – und damit vom Schutz vor mut- oder böswilligen Handlungen ausgenommen – gelten auch Personen im Näheverhältnis, etwa Familien- oder Haushaltsangehörige. Beschädigt Ihr eigenes Kind das Familienauto, hängt der Schutz deshalb von Ihren Bedingungen und vom Hergang ab.
- Sachverständigenkosten: Die Kosten eines Sachverständigen erstattet der Kaskoversicherer nur, wenn er dessen Beauftragung veranlasst oder ihr zugestimmt hat. Klären Sie das vor einem kostenpflichtigen Gutachten.
Zahlt Ihre Vollkasko, gehen Ihre Ansprüche gegen einen Haftenden – etwa gegen Eltern, die ihre Aufsicht verletzt haben – auf den Versicherer über (§ 86 VVG). Eine saubere Beweissicherung lohnt sich also auch dann, wenn Sie über die Kasko abrechnen.
Sonderfall Autotür: Wer zahlt, wenn ein Kind die Tür gegen Ihr Auto stößt?
Hier sind Sie als Geschädigter in der besten Position. Stößt ein Kind beim Aussteigen die Tür gegen Ihr Auto, zahlt in der Regel die Kfz-Haftpflicht des Fahrzeugs, aus dem es aussteigt. Das Ein- und Aussteigen gehört zum Betrieb des Fahrzeugs, und der Halter haftet nach § 7 StVG unabhängig vom Verschulden. Das Alter des Kindes spielt deshalb keine Rolle.
Das Landgericht Saarbrücken hat diese Zuständigkeit für einen Beifahrer bestätigt, der seine Tür gegen ein daneben geparktes Auto schlug (Urteil vom 20.11.2015, 13 S 117/15). Gegen die Kfz-Haftpflicht haben Sie einen Direktanspruch. Eine Mithaftung kann allenfalls in Betracht kommen, wenn Ihr eigenes Auto vorschriftswidrig abgestellt war.
Anders kann es aussehen, wenn Kinder an einem abgestellten Auto spielen, ohne dass jemand ein- oder aussteigt. Dann gelten wieder die Regeln aus § 828 und § 832 BGB.
Warum ein Gutachten Ihre Verhandlungsposition sichert
Bei Schäden durch Kinder entscheidet nicht nur die Rechtslage, sondern die Beweislage. Ob Ihr Auto ordnungsgemäß geparkt war, wie der Anstoß ablief und welcher Schaden wirklich neu ist – all das müssen im Zweifel Sie belegen.
Den wichtigsten Beweis sichern Sie selbst: Ein später beauftragter Gutachter kann die ursprüngliche Parkposition nur anhand Ihrer Fotos oder anderer Belege beurteilen. Auf dieser Grundlage leistet ein unabhängiges Schadengutachten drei Dinge:
- Plausibilitätsprüfung: Es dokumentiert Anstoßstelle und Schadensbild und wertet vorhandene Fotos aus. Höhe, Richtung und Form der Spuren zeigen, ob der Schaden zum geschilderten Hergang passt – etwa zu einem Fahrradlenker oder einem Kickboard.
- Abgrenzung: Es trennt den neuen Schaden sauber von älteren Kratzern und Dellen. Versicherer prüfen genau, ob ein Schaden schon vorher da war – mehr dazu in meinem Ratgeber zu Vorschäden.
- Vollständige Schadenshöhe: Es erfasst auch verdeckte Schäden, etwa an Parksensoren hinter der Stoßstange, und eine mögliche merkantile Wertminderung.
Die Gutachterkosten gehören zum erstattungsfähigen Schaden, wenn jemand haftet und die Begutachtung aus Ihrer Sicht zum Zeitpunkt der Beauftragung erforderlich und zweckmäßig war. Genau das hat der BGH im Fall der neunjährigen Radfahrerin bejaht, weil der Schaden oberhalb der Bagatellgrenze lag (VI ZR 365/03). Wo diese Grenze heute liegt, erkläre ich im Beitrag zur Bagatellschadengrenze. Kommt dagegen nur Ihre eigene Kasko in Betracht, stimmen Sie ein Gutachten vorher mit dem Versicherer ab.
Ob ein Anspruchsgegner in Betracht kommt, lässt sich oft schon anhand weniger Fotos und Angaben einschätzen – nutzen Sie dafür gern meine kostenlose Schnellbewertung.
Kind hat Ihr Auto beschädigt: Was tun? – Schritt für Schritt
- Ruhig bleiben und Beteiligte feststellen: Sprechen Sie das Kind freundlich an und fragen Sie nach den Eltern oder der Aufsichtsperson. Notieren Sie Namen, Anschriften und Telefonnummern – auch von Zeugen.
- Alter klären: Das Alter des Kindes entscheidet über die Haftung. Halten Sie es schriftlich fest, ebenso das Alter weiterer beteiligter Kinder.
- Fotos sofort machen – vom Auto, nicht vom Kind: Fotografieren Sie Schaden und Parkposition, bevor das Auto bewegt wird, und zwar aus mehreren Winkeln: mit Bordstein, Gehweg, Parkmarkierungen und Nachbarfahrzeugen. Wie Sie dabei vorgehen, lesen Sie im Ratgeber Schaden dokumentieren.
- Polizei hinzuziehen, wenn nötig: Bei Vandalismus, unbekannten Verursachern oder Streit schafft eine Anzeige eine amtliche Dokumentation der aufgenommenen Angaben.
- Eltern schriftlich anschreiben: Bitten Sie um Meldung an deren Privathaftpflicht und fragen Sie ausdrücklich nach der Klausel für deliktunfähige Kinder.
- Schaden beziffern lassen: Liegt der Schaden voraussichtlich über der Bagatellgrenze und kommt ein Haftender in Betracht, lassen Sie ein unabhängiges Gutachten erstellen. Darunter genügt meist ein Kostenvoranschlag. Soll Ihre eigene Kasko zahlen, stimmen Sie das Vorgehen vorher mit dem Versicherer ab.
- Kasko rechtzeitig informieren: Zahlt am Ende niemand, bleibt Ihre Kasko. Melden Sie den Schaden fristgerecht, auch wenn Sie noch mit den Eltern verhandeln – viele Bedingungen sehen dafür eine Frist von einer Woche vor.
- Verjährung im Blick behalten: Schadensersatzansprüche verjähren regelmäßig nach drei Jahren, gerechnet ab dem Ende des Jahres, in dem Sie von Schaden und Schädiger erfahren haben (§§ 195, 199 BGB). Bei Streit hilft ein Fachanwalt für Verkehrsrecht.
Experten-Konsens: Was Verbraucherschützer und BGH betonen
So erklärt die Verbraucherzentrale, dass Geschädigte keinen Schadenersatz erhalten, wenn ein Kind deliktunfähig ist und die Eltern ihre Aufsichtspflicht nicht vernachlässigt haben – und empfiehlt Eltern deshalb Tarife, die deliktunfähige Kinder mitversichern.
Die Stiftung Warentest warnt, dass Familientarife längst nicht jeden Schaden durch Kleinkinder abdecken. Ihr Beispiel ist ein Klassiker: eine Fünfjährige, die beim Skateboardfahren versehentlich das parkende Auto des Nachbarn zerkratzt.
Und der Bundesgerichtshof hält fest, dass das Risiko, das von Kindern für unbeteiligte Dritte ausgeht, nach dem Grundgedanken des § 832 BGB eher den Eltern zuzurechnen ist als dem Geschädigten (VI ZR 51/08).
Fazit: Das Alter entscheidet – die Beweise auch
Bei Kindern unter 7 Jahren zahlen grundsätzlich nur Eltern mit verletzter Aufsichtspflicht oder – freiwillig – deren Privathaftpflicht über eine Klausel für deliktunfähige Kinder; bei Kindern von 7 bis unter 10 Jahren hängt der Anspruch vor allem davon ab, ob Ihr Auto ordnungsgemäß geparkt war und Sie das belegen können. Eine Billigkeitshaftung des Kindes nach § 829 BGB bleibt die seltene Ausnahme. Wer die Parkposition sofort dokumentiert, die Eltern richtig anspricht und den Schaden unabhängig beziffern lässt, verbessert seine Chancen erheblich.
Nutzen Sie meine kostenlose Schnellbewertung oder kontaktieren Sie mich direkt – auch per WhatsApp. Ich berate Sie persönlich in Mainz, Wiesbaden und der Rhein-Main-Region.
Weiterführende Ratgeber:
- Parkschaden & Parkrempler: Wer zahlt, wenn der Verursacher (un)bekannt ist?
- Schaden dokumentieren: Das müssen Sie nach einem Unfall beachten
- Bagatellschadengrenze: Ab wann sich ein Gutachten lohnt
- Muss ich den Gutachter von der Versicherung akzeptieren?
Häufige Fragen: Kind beschädigt Auto (FAQ)
Wer haftet, wenn ein Kind das Auto beschädigt?
Das hängt vom Alter und von der Situation ab. Kinder unter 7 Jahren haften grundsätzlich nicht; Kinder von 7 bis unter 10 Jahren können bei einem ordnungsgemäß geparkten Auto haften, im fließenden Verkehr grundsätzlich nur bei Vorsatz; ab 10 Jahren haften sie, wenn sie die nötige Einsicht hatten, die das Gesetz vermutet. Die Eltern haften zusätzlich, wenn sie ihre Aufsichtspflicht verletzt haben – und müssen sich selbst entlasten.
Wie verhält sich die Haftung bei Kindern unter 7 Jahren?
Kinder unter 7 Jahren sind deliktunfähig (§ 828 Abs. 1 BGB) und haften grundsätzlich nicht, auch nicht bei Absicht. Nur in seltenen Ausnahmefällen kommt eine Billigkeitshaftung nach § 829 BGB in Betracht. Zahlen müssen ansonsten nur die Eltern oder andere Aufsichtspersonen, wenn sie ihre Aufsichtspflicht verletzt haben. Bleibt das aus, helfen nur die Privathaftpflicht der Eltern, sofern sie deliktunfähige Kinder mitversichert, oder Ihre eigene Kasko.
Muss ich als Geschädigter beweisen, dass die Eltern ihre Aufsichtspflicht verletzt haben?
Nein. § 832 BGB kehrt die Beweislast um: Die Eltern müssen beweisen, dass sie ihr Kind ausreichend beaufsichtigt und belehrt haben oder dass der Schaden auch bei gehöriger Aufsicht entstanden wäre (BGH, VI ZR 51/08). Sie als Geschädigter müssen den Schaden und die Verursachung durch das Kind nachweisen.
Zahlt die Haftpflichtversicherung bei deliktunfähigen Kindern?
Nur, wenn der Vertrag Schäden durch deliktunfähige Kinder ausdrücklich einschließt – und meist nur, wenn die Eltern das wünschen. Ohne diese Klausel muss die Privathaftpflicht nicht zahlen, sofern die Aufsichtspflicht nicht verletzt wurde. Einen direkten Anspruch gegen diesen Versicherer haben Sie als Geschädigter nicht.
Wer muss bezahlen, wenn mein Kind die eigene Autoscheibe kaputt macht?
Die eigene Privathaftpflicht zahlt nicht, weil sie keine Schäden am eigenen Eigentum deckt. Bei Glasbruch springt grundsätzlich die Teilkasko ein – auch bei Schäden durch das eigene Kind. Maßgeblich sind die Vertragsbedingungen und mögliche Ausschlüsse. Eine vereinbarte Selbstbeteiligung wird abgezogen; eine Rückstufung erfolgt bei einem Teilkaskoschaden nicht. Kratzer oder Dellen durch das eigene Kind deckt die Teilkasko nicht. Ob die Vollkasko zahlt, hängt von Ihren Bedingungen und vom Hergang ab – den Schutz vor mut- oder böswilligen Handlungen schließen die GDV-Musterbedingungen für Familien- und Haushaltsangehörige aus.
Wer zahlt, wenn ein Kind mit der Autotür gegen ein anderes Auto stößt?
In der Regel die Kfz-Haftpflichtversicherung des Autos, aus dem das Kind aussteigt. Das Öffnen der Tür beim Ein- und Aussteigen gehört zum Betrieb des Fahrzeugs, der Halter haftet nach § 7 StVG ohne Verschulden. Das Alter des Kindes spielt deshalb keine Rolle, und der Geschädigte kann sich direkt an den Kfz-Versicherer wenden.
Was bedeutet deliktunfähig?
Deliktunfähig ist, wer für einen verursachten Schaden zivilrechtlich nicht verantwortlich gemacht werden kann. Das sind Kinder unter 7 Jahren generell und Kinder von 7 bis unter 10 Jahren bei Unfällen mit Kraftfahrzeugen, Schienen- oder Schwebebahnen, sofern sie nicht vorsätzlich handeln. Ab 7 Jahren kommt es ansonsten auf die Einsichtsfähigkeit an, die das Gesetz vermutet.
Autor: Franc Gourgé – Öffentlich bestellter und vereidigter KFZ-Sachverständiger in Mainz mit über 40 Jahren Erfahrung. Spezialisiert auf Fahrzeugbewertungen und Schadengutachten sowie Wertgutachten für Autos, Motorräder, Oldtimer und US-Fahrzeuge sowie Caravans. DAT Expert Partner, VKS-Mitglied, GTÜ Oldtimerservice.
Quellen:
– § 828 BGB – Minderjährige | § 829 BGB – Ersatzpflicht aus Billigkeitsgründen | § 832 BGB – Haftung des Aufsichtspflichtigen | § 197 BGB – Dreißigjährige Verjährungsfrist
– § 7 StVG – Haftung des Halters | § 2 StVO – Straßenbenutzung durch Fahrzeuge | § 19 StGB – Schuldunfähigkeit des Kindes | § 115 VVG – Direktanspruch | § 86 VVG – Übergang von Ersatzansprüchen
– BGH, Urteil v. 30.11.2004 – Az. VI ZR 335/03 (Kickboard gegen parkendes Auto, Einsichtsfähigkeit ab 7 vermutet)
– BGH, Urteil v. 30.11.2004 – Az. VI ZR 365/03 (Fahrrad gegen geparkten Pkw, Gutachterkosten, Bagatellgrenze)
– BGH, Urteil v. 17.04.2007 – Az. VI ZR 109/06 (verkehrsbedingt haltendes Fahrzeug)
– BGH, Urteil v. 16.10.2007 – Az. VI ZR 42/07 (rollendes Fahrrad gegen fahrendes Auto)
– BGH, Beschluss v. 11.03.2008 – Az. VI ZR 75/07 (Fahrzeug mit geöffneten Türen am Fahrbahnrand)
– BGH, Urteil v. 24.03.2009 – Az. VI ZR 51/08 (Aufsichtspflicht, Beweislastumkehr, 30-Minuten-Kontrolle, Zurückverweisung)
– BGH, Urteil v. 30.06.2009 – Az. VI ZR 310/08 (Beweislast des Geschädigten beim geparkten Fahrzeug, kein Mitverschulden des Kindes)
– BGH, Urteil v. 29.11.2016 – Az. VI ZR 606/15 (keine Billigkeitshaftung allein wegen freiwilliger Haftpflichtversicherung)
– LG Saarbrücken, Urteil v. 20.11.2015 – Az. 13 S 117/15 (Türöffnen beim Aussteigen, Kfz-Haftpflicht)
– Verbraucherzentrale: Private Haftpflichtversicherung (Stand 07.10.2025)
– Stiftung Warentest: Haftpflichtversicherung im Vergleich | Stiftung Warentest: Familientarife – Kleine Kinder gehen extra
– GDV: Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015, PDF) | GDV: Glasbruch und Schadenfreiheitsklasse
– Eigene Praxiserfahrung als öffentlich bestellter und vereidigter KFZ-Sachverständiger, Mainz
Rechtlicher Hinweis: Dieser Beitrag basiert auf meiner langjährigen Praxiserfahrung als KFZ-Gutachter und dient ausschließlich der allgemeinen Information. Er stellt keine rechtliche Beratung dar. Für die Klärung spezifischer rechtlicher Detailfragen empfehle ich stets die Konsultation eines Fachanwalts für Verkehrsrecht.
Dieser Beitrag wurde mit KI-Unterstützung recherchiert und entworfen. Gutachten, Fahrzeugbewertungen und sachverständige Entscheidungen entstehen ohne KI. Mit KI erstellte oder bearbeitete Symbolbilder sind am Bild gekennzeichnet.
Ähnliche Artikel

Franc Gourge begutachtet ein Unfallfahrzeug mit Vorschaden. Symbolbild für KFZ-Wertgutachten und die Wertermittlung von US-Importen.



Wertgutachten & Fahrzeugbewertung in Mainz und Umgebung
Unsere Leistungen im Überblick
Das Team vom KFZ Gutachter Gourge erstellt unabhängige KFZ Gutachten, Wertgutachten und Fahrzeugbewertungen – schnell und zuverlässig in Mainz & Umgebung. Hier finden Sie unsere Leistungen im Überblick:
Wertgutachten ·
Wertgutachten Auto ·
Wertgutachten Motorrad ·
Fahrzeugbewertung ·
Besondere Leistungen ·
Caravaning Gutachten ·
Oldtimer / Klassiker Gutachten ·
Harley-Davidson Gutachten ·
Weitere Leistungen ·
Blog / Ratgeber ·
Zuverlässig, schnell & kompetent – Ihr KFZ Gutachter Franc Gourge und Team
Direkt starten:
Schnellbewertung abgeben ·
Schadengutachten in Mainz & Umgebung ·